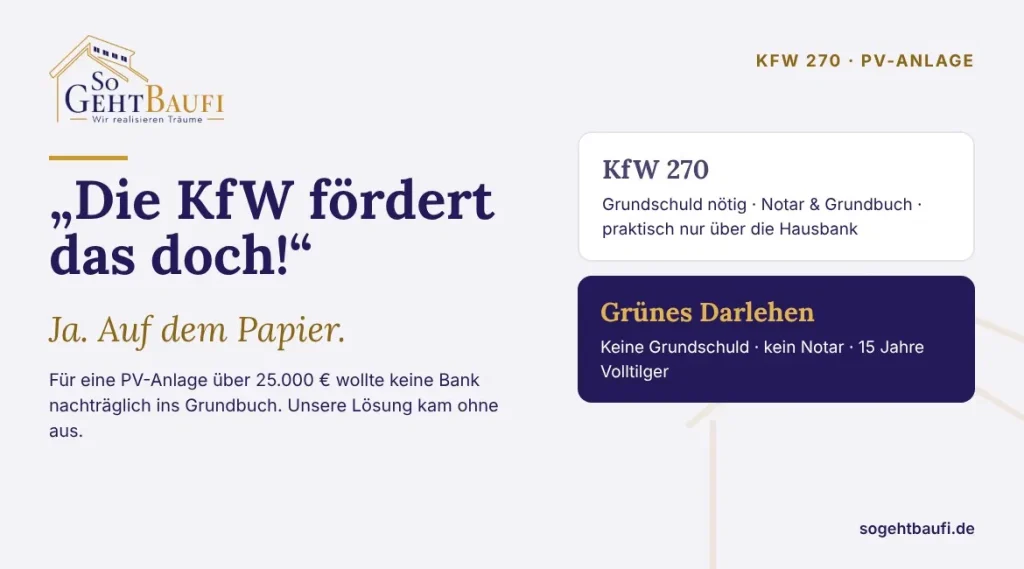
Kurz erklärt: Der KfW-Kredit 270 „Erneuerbare Energien – Standard“ fördert PV-Anlagen und Batteriespeicher. Die KfW zahlt aber nie direkt aus, sondern immer über eine Bank, und die verlangt dafür eine Grundschuld. Bei einer PV-Anlage auf dem eigenen, schon finanzierten Haus kommt deshalb praktisch nur die Hausbank infrage. Und die sagt oft Nein. Die Alternative: ein grünes Darlehen ohne Grundschuld, das im Zins oft fast gleichauf liegt.
Der Fall: „Ich will das KfW-Programm 270“
Vor Kurzem ruft mich ein Kunde an. Er plant eine neue PV-Anlage für rund 25.000 € und hat seine Hausaufgaben gemacht: „Herr Häffner, ich will das KfW-Programm 270.“
Eine gute Idee, denn die KfW wirbt mit günstigen Zinsen und langen Laufzeiten. Nur hat das Programm einen Haken, den kaum jemand kennt, bevor er selbst davorsteht.
Was ist der KfW-Kredit 270?
Das Programm 270 „Erneuerbare Energien – Standard“ ist ein Förderkredit, kein Zuschuss. Er finanziert unter anderem PV-Anlagen und Batteriespeicher, für Privatpersonen genauso wie für Unternehmen. Wichtig: Der Antrag muss gestellt werden, bevor du mit dem Vorhaben beginnst, also bevor du die Anlage verbindlich beauftragst.
Der Haken: ein Weiterleitungsdarlehen mit Grundschuld
Die KfW ist keine Bank, bei der du einfach einen Kredit beantragst. Sie gibt das Geld an eine Bank, die den Kredit an dich weiterreicht und dabei das Risiko trägt. Das nennt man ein Weiterleitungsdarlehen (oder „Durchleitungsprinzip“).
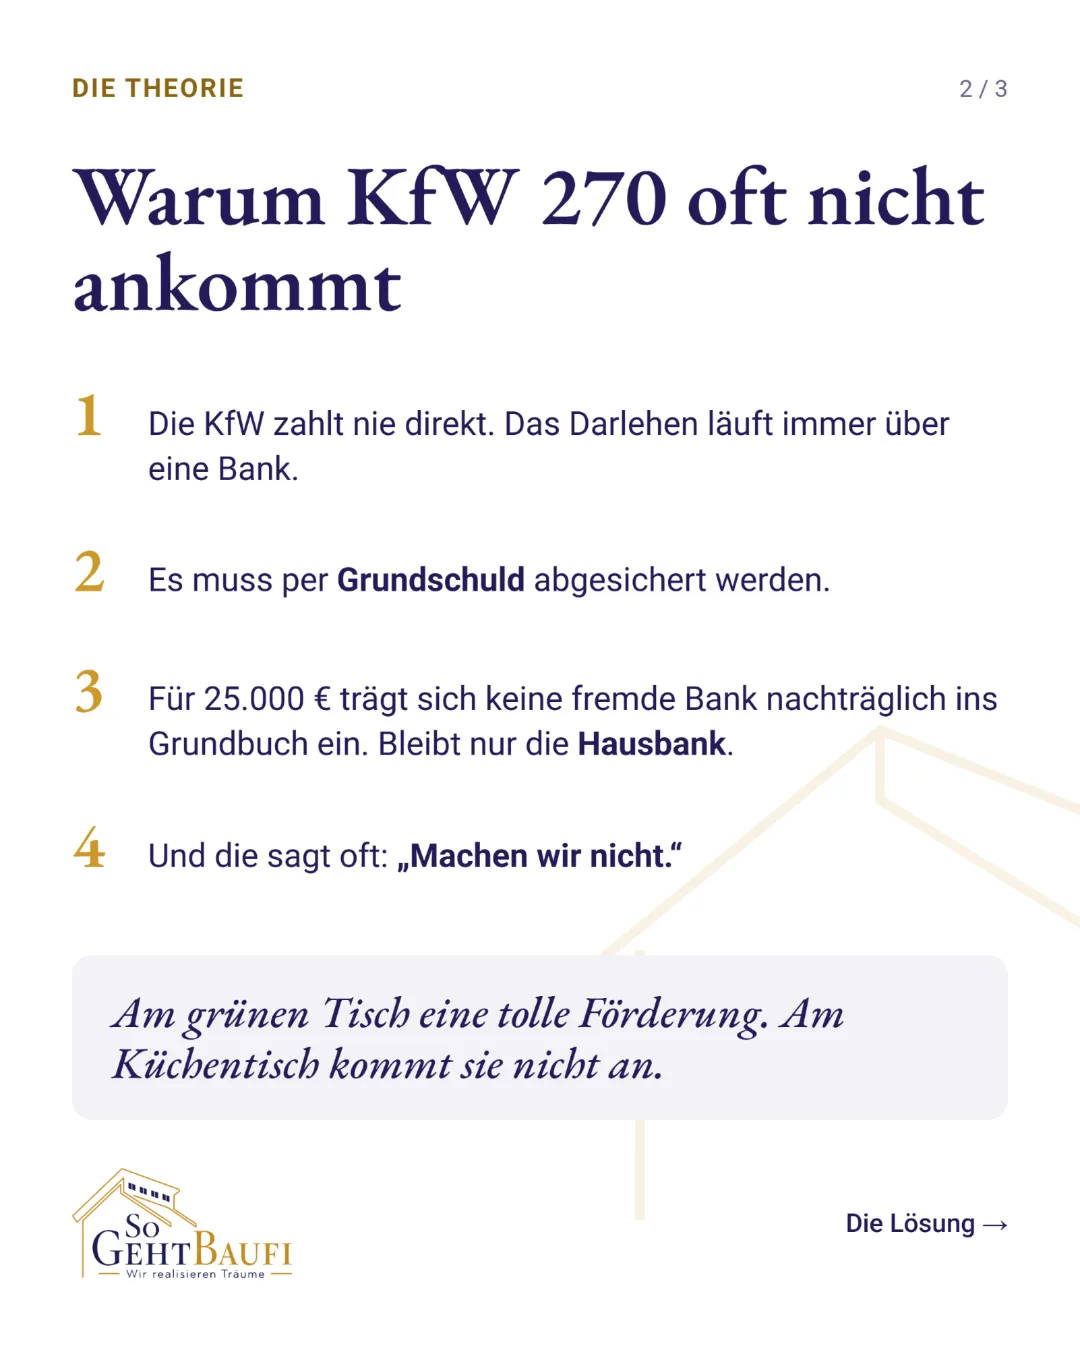
Weil die Bank das Risiko trägt, will sie eine Sicherheit, und das ist in der Praxis eine Grundschuld auf deinem Haus. Genau hier beginnt das Problem.
Warum am Ende nur die Hausbank bleibt und oft nicht mitspielt
Im Grundbuch deines Hauses steht schon die Bank, die deine Baufinanzierung gemacht hat, also deine Hausbank. Eine andere Bank müsste sich für einen PV-Kredit von 20.000 oder 30.000 € nachträglich mit einer weiteren Grundschuld eintragen lassen. Notar, Grundbuchamt, Abstimmung mit der erstrangigen Bank: Für so einen Betrag macht das praktisch keine Bank.
Bleibt also nur die Hausbank. Und da wird es eng:
- Nur wenige Banken bieten KfW 270 für Privatleute überhaupt an. Finanztip hat das stichprobenartig geprüft: Nur zwei Banken boten den Kredit an, und das erst ab 25.000 € Kreditsumme.
- Viele Hausbanken sagen schlicht: „Machen wir nicht.“ Der Aufwand lohnt sich für sie bei kleinen Beträgen nicht.
- Die Banken, die es machen würden, machen es nicht, weil sie eben nicht die Hausbank sind und nicht im Grundbuch stehen.
Am grünen Tisch ist KfW 270 eine tolle Förderung. Am Küchentisch kommt sie oft nicht an.
Die Lösung: ein grünes Darlehen ohne Grundschuld
Für unseren Kunden haben wir deshalb einen anderen Weg gewählt: ein grünes Darlehen. Das ist ein Ratenkredit, der speziell für energetische Maßnahmen gemacht ist, also für PV-Anlage, Speicher, Wärmepumpe oder Dämmung.
- ✅ Ohne Grundschuld: kein Notar, kein Grundbuch, keine Abstimmung mit der Hausbank
- ✅ 15 Jahre Volltilger: Nach Ablauf der Laufzeit ist die Anlage komplett bezahlt
- ✅ Zinssicherheit für die ganze Laufzeit
- ✅ Schnell umsetzbar, weil nichts ins Grundbuch eingetragen werden muss
Das Ergebnis: Die Anlage läuft, die Hausbank wurde nicht gebraucht, und mein Kunde ist happy.
Und der Zins? Der Vergleich
Jetzt die spannende Frage: Zahlt man ohne KfW nicht deutlich mehr? In diesem Fall nicht. Ein fairer Vergleich nimmt dieselbe Laufzeit und Zinsbindung, hier 15 Jahre:
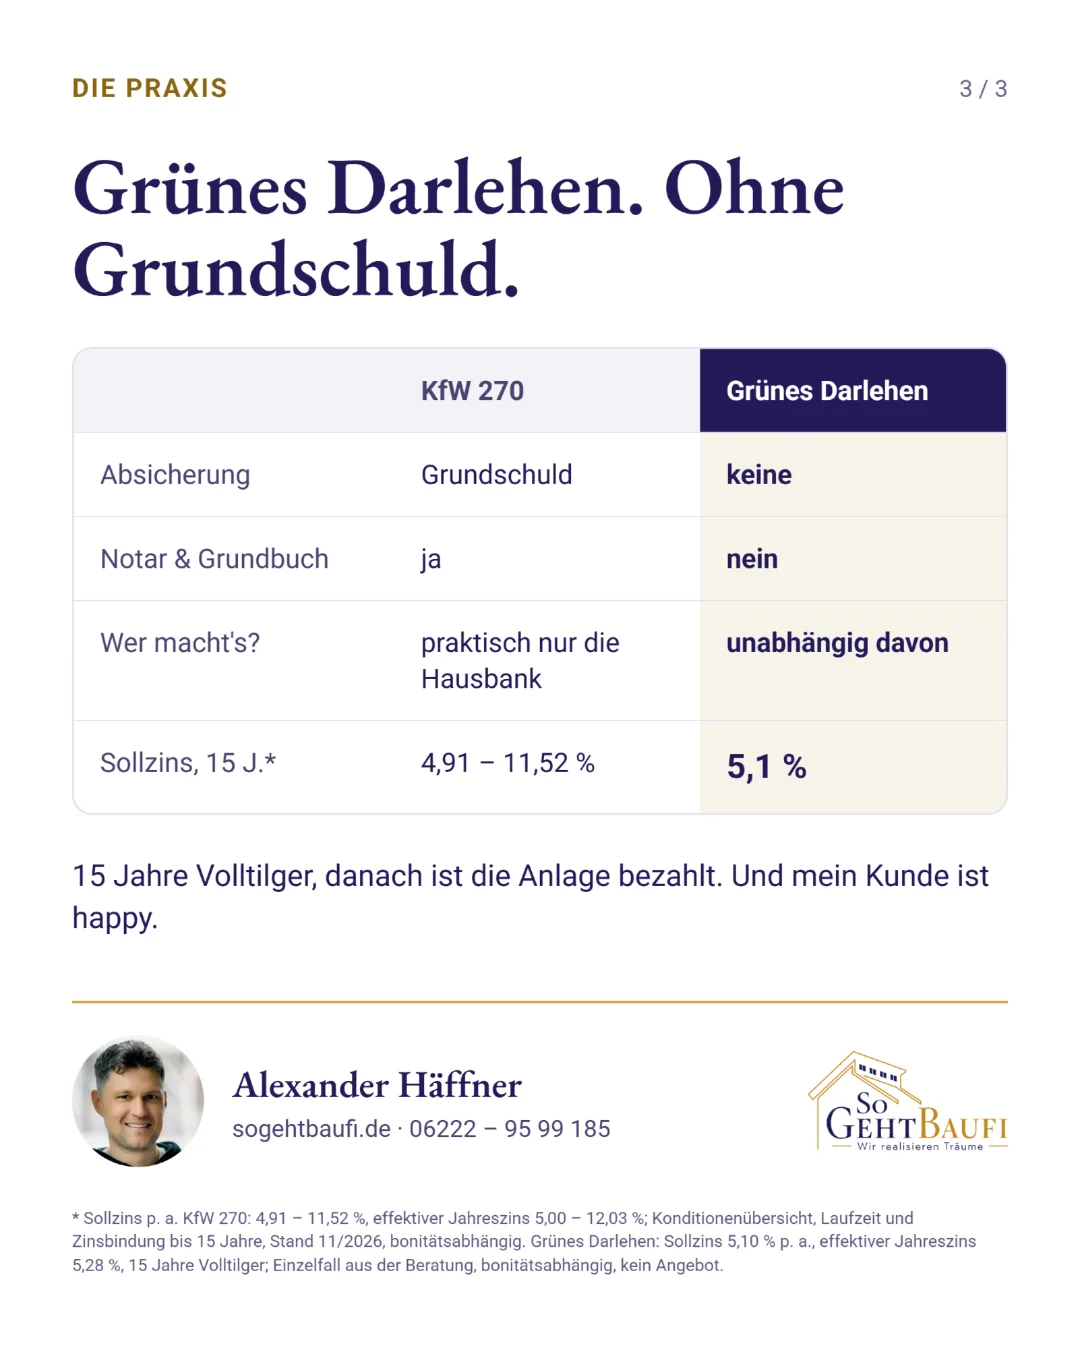
| KfW 270 (15 Jahre) | Grünes Darlehen (15 Jahre) | |
|---|---|---|
| Absicherung | Grundschuld | keine |
| Notar & Grundbuch | ja, mit Kosten | nein |
| Wer macht’s? | praktisch nur die Hausbank | unabhängig von der Hausbank |
| Sollzins p. a.* | 4,91 – 11,52 % | 5,10 % |
| Effektiver Jahreszins* | 5,00 – 12,03 % | 5,28 % |
Im allerbesten Fall, also bei Top-Bonität, wäre KfW 270 gerade einmal 0,19 Prozentpunkte günstiger gewesen. Dafür kämen Notar- und Grundbuchkosten dazu, und eine Hausbank, die nicht will. Wie du Soll- und Effektivzins richtig liest, erkläre ich hier: Nominalzins vs. Effektivzins.
Wann KfW 270 trotzdem sinnvoll ist
KfW 270 ist kein schlechtes Programm. Es passt nur nicht zu jeder Situation. Gut funktionieren kann es,
- wenn du gerade kaufst oder baust und die PV-Anlage direkt in die Baufinanzierung einplanst. Dann wird die Grundschuld ohnehin eingetragen, und der KfW-Kredit kann im selben Schritt mit abgesichert werden.
- wenn deine Hausbank KfW 270 anbietet und mitzieht.
- bei größeren Beträgen, bei denen sich der Aufwand mit Notar und Grundbuch rechnet.
Für die nachträgliche PV-Anlage auf dem schon finanzierten Haus ist ein grünes Darlehen ohne Grundschuld dagegen oft der schnellere und einfachere Weg.
Häufige Fragen
Kann ich KfW 270 direkt bei der KfW beantragen?
Nein. Der Kredit läuft immer über eine Bank, die ihn an dich weiterreicht und das Risiko trägt.
Warum braucht es eine Grundschuld?
Weil die durchleitende Bank das Ausfallrisiko trägt und sich dafür absichern will. In der Praxis geschieht das über eine Grundschuld auf deiner Immobilie.
Muss ich den Antrag vor dem Kauf der Anlage stellen?
Ja. Bei KfW 270 muss der Antrag vor Beginn des Vorhabens gestellt werden. Wer die Anlage schon verbindlich beauftragt hat, kann die Förderung in der Regel nicht mehr nutzen.
Was kostet ein grünes Darlehen?
Das hängt von deiner Bonität, der Laufzeit und dem Betrag ab. Im beschriebenen Fall lag der Sollzins bei 5,10 % (effektiv 5,28 %) für 15 Jahre. Ein unverbindlicher Vergleich zeigt dir schnell, was bei dir möglich ist.
Fazit: Förderung ist super, wenn sie auch ankommt
Auf dem Papier klingt KfW 270 nach der besten Lösung. In der Praxis scheitert sie bei der nachträglichen PV-Anlage oft an Grundschuld und Hausbank. Mein Job ist es, den Weg zu finden, der in der Praxis klappt, nicht nur im Prospekt.
Du planst eine PV-Anlage, eine Wärmepumpe oder eine Sanierung und willst wissen, was bei dir wirklich geht? Ruf mich an unter 06222 – 95 99 185 oder schreib mir an haeffner@sogehtbaufi.de.
* Zinsangaben: KfW 270 laut Konditionenübersicht, Laufzeit und Zinsbindung bis 15 Jahre, Stand 11/2026, bonitätsabhängig. Grünes Darlehen: Sollzins 5,10 % p. a., effektiver Jahreszins 5,28 %, 15 Jahre Volltilger; Einzelfall aus der Beratung, bonitätsabhängig, kein Angebot. Quelle zur Bankenstichprobe: Finanztip – PV-Anlage finanzieren.