Kurz erklärt: Bei Erbpacht (rechtlich: Erbbaurecht) kaufst du die Immobilie, das Grundstück pachtest du vom Erbpachtgeber. Das macht den Kauf günstiger, aber die Finanzierung schwieriger: Der Erbpachtgeber muss jeder Grundschuld zustimmen und setzt oft eine Grenze, wie hoch beliehen werden darf. Viele Banken machen Erbpacht deshalb gar nicht mehr. In unserem Fall stand die Finanzierung trotz Zusage plötzlich auf der Kippe, und wir haben sie trotzdem gerettet.
Der Fall: „Die Bank hatte schon zugesagt“
Vor Kurzem kommen Kunden zu mir. Sie wollen eine Immobilie auf Erbpacht kaufen, die Bank hat bereits zugesagt. Dann meldet sich die Stadt, der das Grundstück gehört.
Die Stadt erlaubt eine Grundschuld nur bis 80 % des Werts. Das ist bei Erbpacht nicht ungewöhnlich. Ungewöhnlich war die Frage, von welchem Wert: Die Stadt wollte nicht den Kaufpreis als Grundlage nehmen, sondern den Wert laut Bankbewertung. Und sie wollte diese Bewertung sehen.
Das Problem: Banken legen ihre internen Objektbewertungen nicht offen. Keine Bank. Die Fronten waren verhärtet, die Bank zog zurück, und meine Kunden standen kurz davor, ihr Wunschobjekt zu verlieren.
Erbpacht in 30 Sekunden
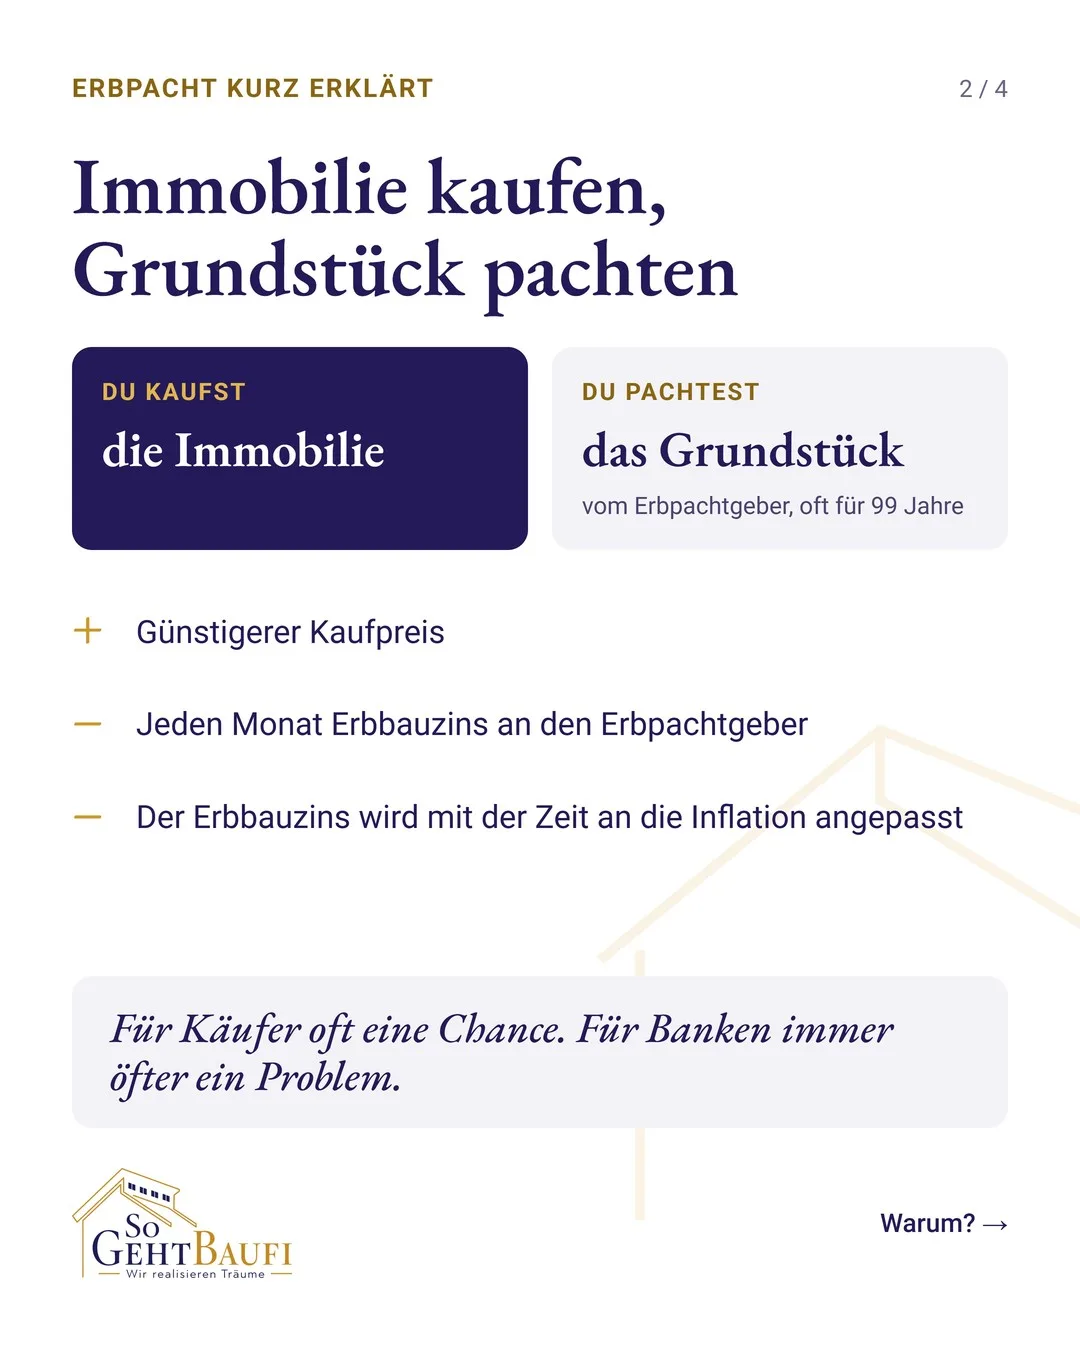
- Du kaufst die Immobilie, also Haus oder Wohnung.
- Du pachtest das Grundstück vom Erbpachtgeber, oft für 99 Jahre. Das sind häufig Städte, Gemeinden, Kirchen oder Stiftungen.
- Dafür zahlst du jeden Monat einen Erbbauzins. Ältere Verträge werden in der Regel mit der Zeit an die Inflation angepasst.
- Wichtig beim Kauf: Die Laufzeit beginnt nicht von vorn. Du übernimmst die Restlaufzeit des bestehenden Vertrags.
Für Käufer ist das oft eine Chance, weil der Kaufpreis niedriger ist. Für Banken wird es immer öfter ein Problem.
Warum immer mehr Banken bei Erbpacht abwinken
Der Kern ist einfach: Bei Erbpacht redet immer ein Dritter mit. Das bedeutet für die Bank Aufwand, Abstimmung und Unsicherheit.
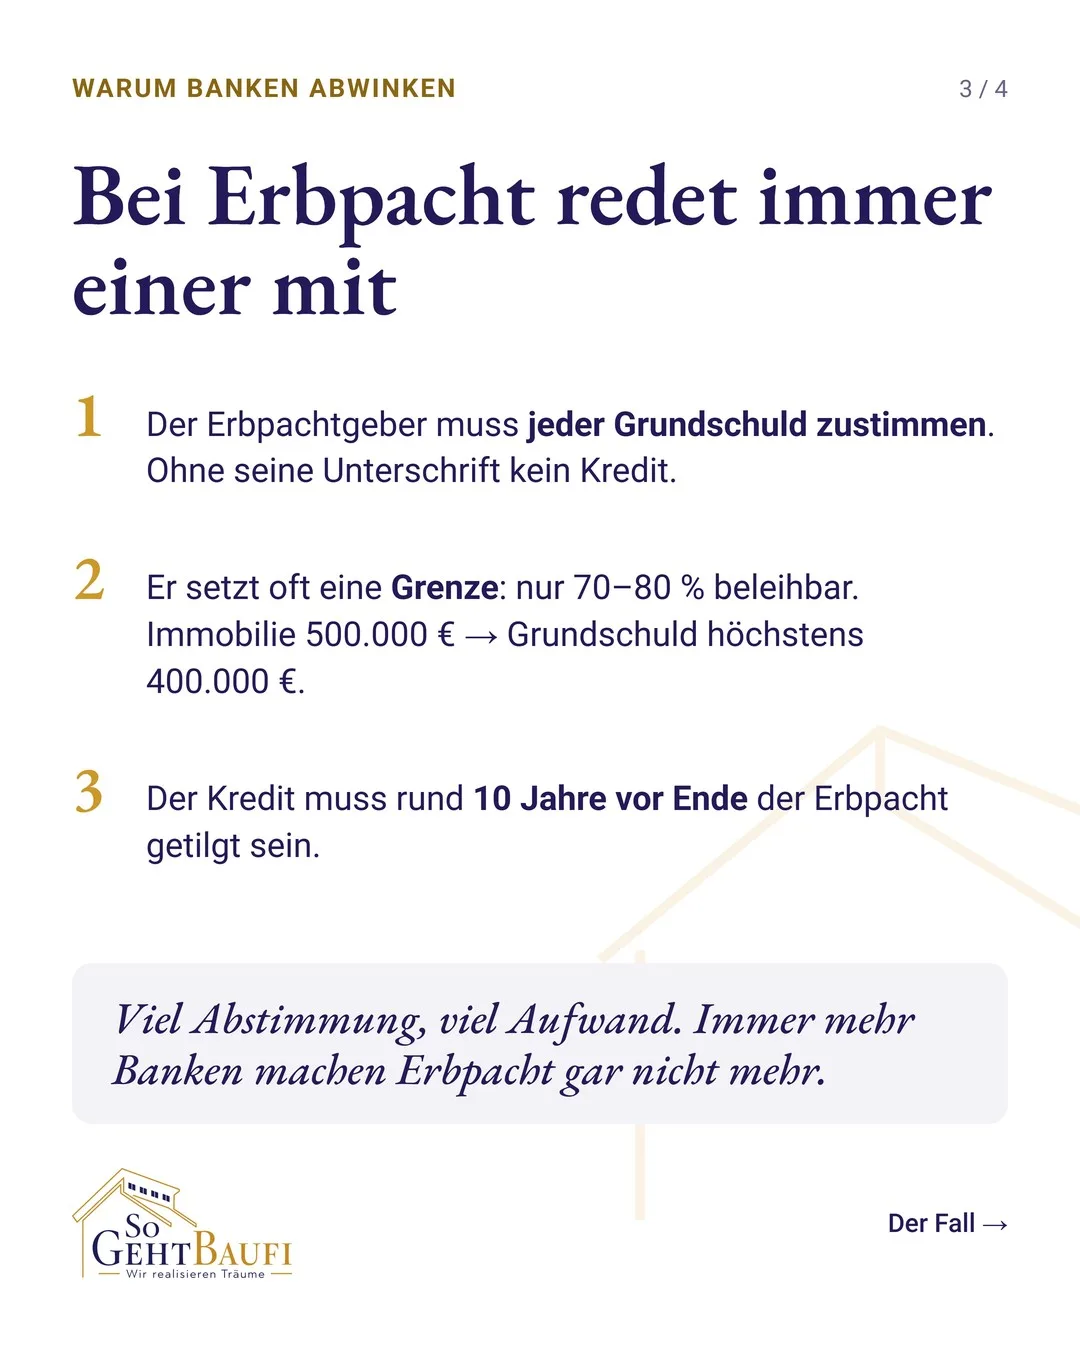
- Zustimmung des Erbpachtgebers: Ohne seine Zustimmung zur Belastung darf keine Grundschuld eingetragen werden. Oft verlangt die Bank zusätzlich eine sogenannte Stillhalteerklärung. Lässt sich der Erbpachtgeber Zeit oder unterschreibt nicht, hängt die ganze Finanzierung.
- Beleihungsgrenze: Viele Erbpachtgeber erlauben nur 70–80 % des Werts. Beispiel: Immobilie 500.000 €, Grundschuld höchstens 400.000 €. Den Rest musst du mit Eigenkapital abdecken.
- Restlaufzeit: Banken wollen, dass der Kredit rund 10 Jahre vor Ende der Erbpacht getilgt ist. Läuft der Vertrag nur noch 30 oder 40 Jahre, wird es mit normaler Tilgung eng oder unmöglich.
Die Folge: Banken sind beim Erbbaurecht spürbar vorsichtiger geworden, manche ziehen sich ganz zurück. Gleichzeitig vergeben immer mehr Kommunen ihre Grundstücke im Erbbaurecht statt sie zu verkaufen. Das Thema wird also eher größer als kleiner.
80 % – aber von welchem Wert?
Genau hier lag der Knackpunkt in unserem Fall:
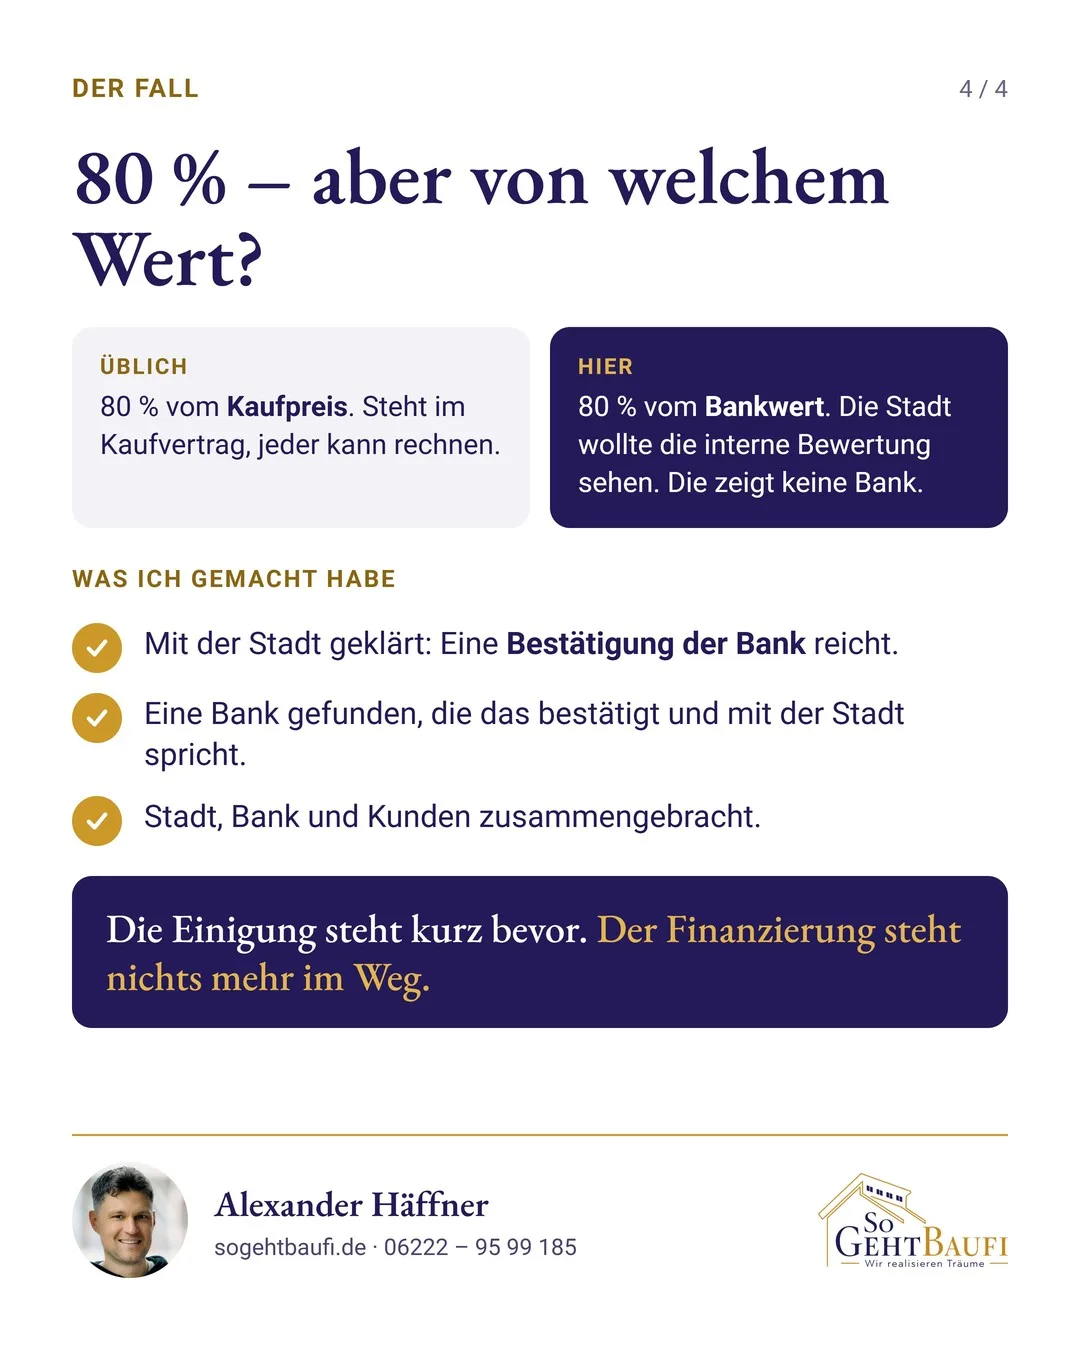
- Üblich: 80 % vom Kaufpreis. Der steht im notariellen Kaufvertrag. Bank, Kunde und Erbpachtgeber können von Anfang an rechnen, wie hoch die Grundschuld sein darf.
- Hier: 80 % vom Bankwert. Damit wird es kompliziert: Jede Bank bewertet anders, und keine lässt sich in ihre interne Bewertung schauen. Der Erbpachtgeber holt damit quasi eine dritte Partei ins Boot, deren Zahlen er gar nicht bekommen kann.
Wie wir es gelöst haben
- ✅ Mit der Stadt gesprochen: Statt der internen Bewertung reicht eine schriftliche Bestätigung der Bank, dass die Grenze eingehalten ist.
- ✅ Die passende Bank gefunden: Ich habe unzählige Banken angerufen, bis eine bereit war, diese Bestätigung abzugeben und direkt mit der Stadt zu sprechen. Viele haben darauf schlicht keine Lust.
- ✅ Alle an einen Tisch gebracht: Stadt, Bank und Kunden.
Das Ergebnis: Die Einigung steht kurz bevor, und der Finanzierung steht nichts mehr im Weg.
Worauf du bei Erbpacht vor dem Kauf achten solltest
- Restlaufzeit des Erbpachtvertrags: Wie viele Jahre sind es noch, und gibt es eine Verlängerungsoption?
- Erbbauzins: Wie hoch ist er, und wie wird er angepasst?
- Beleihungsgrenze: Wie viel Prozent darf beliehen werden, und vom Kaufpreis oder vom Bankwert?
- Zustimmungen: Wie schnell gibt der Erbpachtgeber Belastungszustimmung und gegebenenfalls Stillhalteerklärung?
- Bank zuerst klären: Bevor du den Kaufvertrag unterschreibst, sollte feststehen, dass eine Bank die Erbpacht überhaupt finanziert.
Häufige Fragen
Ist Erbpacht dasselbe wie Erbbaurecht?
Ja, im Alltag sagt man meist Erbpacht. Rechtlich heißt es Erbbaurecht, der Pachtzins heißt Erbbauzins.
Finanziert jede Bank Erbpacht?
Nein. Viele Banken machen Erbpacht nur noch eingeschränkt oder gar nicht mehr. Deshalb lohnt sich ein Vermittler, der weiß, welche Bank es macht.
Beginnen die 99 Jahre beim Kauf neu?
Nein. Du übernimmst den bestehenden Vertrag mit seiner Restlaufzeit. Genau die entscheidet oft, ob und wie finanziert werden kann.
Was passiert, wenn der Erbpachtgeber nicht zustimmt?
Dann darf keine Grundschuld eingetragen werden, und die Finanzierung kommt nicht zustande. Deshalb sollten die Zustimmungen früh geklärt sein, am besten vor dem Kaufvertrag.
Fazit: Erbpacht ist kein Selbstläufer
Erbpacht kann eine gute Möglichkeit sein, günstiger an eine Immobilie zu kommen. Die Finanzierung braucht aber mehr Abstimmung als sonst, und nicht jede Bank macht da mit. Mein Job ist es, die Beteiligten zusammenzubringen, auch wenn die Fronten schon verhärtet sind.
Du hast eine Immobilie auf Erbpacht im Blick? Sprich mich an, bevor du unterschreibst: 06222 – 95 99 185 oder haeffner@sogehtbaufi.de.
Hintergrund: Dr. Klein, Erbbaurecht; Cash Online, Warum das Erbbaurecht mit Vorsicht zu genießen ist und vdp-Checkliste zur Finanzierung von Erbbaurechten. Der beschriebene Fall ist anonymisiert.